
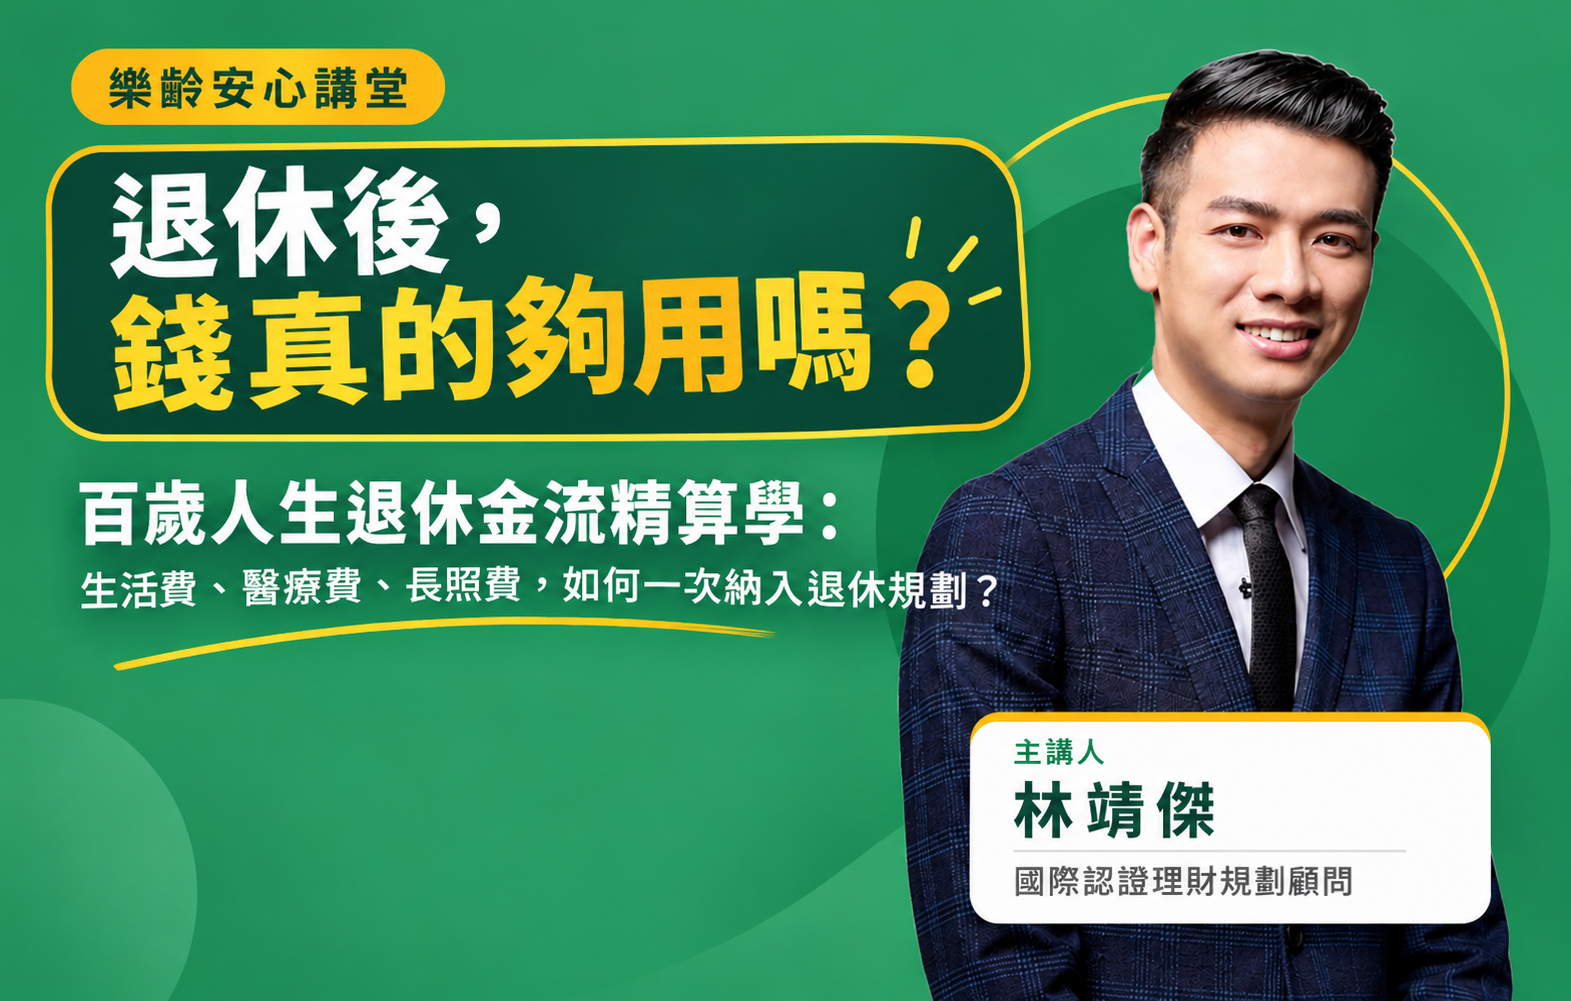
退休後,錢真的夠用嗎?百歲人生退休金流精算學:生活費、醫療費、長照費,如何一次納入退休規劃?
讓退休金撐得久,生活過得安心
辛苦工作大半輩子,終於可以放慢腳步,享受自己想要的生活。但退休後,收入可能減少,生活開銷卻不會停止。隨著年齡增長,醫療與長期照護的需求也可能逐漸增加。
請選擇您的方案:
【樂齡安心系列講座】
守住退休金的三道防線:防病、防老、防虧
『假設退休後每個月需要4萬元生活費,從60歲到90歲,30年下來需要多少錢?如果再加上通膨、醫療與長照支出,原本準備的退休金還夠嗎?』
我們真正擔心的,不只是退休金有多少,而是這筆錢能不能陪我們走過接下來的二、三十年。
你是否也曾想過:
● 每個月需要多少生活費,才能維持理想的退休生活?
● 如果活到90歲、100歲,現在準備的退休金真的夠用嗎?
● 當醫療與長照費用增加,該如何避免退休金被提前消耗?
● 面對物價上漲與有限的退休收入,如何建立長期、穩定的現金流?
● 不希望未來成為子女的經濟負擔,現在又該如何開始準備?
退休規劃不能只憑感覺,更不能等到退休後才發現資金不足。退休金不只是存下多少錢,更重要的是如何安排,才能讓生活費、醫療費與照護費都有著落。
邀請你參加本次講座,從真實的退休生活需求出發,認識退休現金流規劃的關鍵,為自己的老後生活建立更清楚、更安心的財務準備方向。
講座四大重點 :
重點一、退休後,錢可能不夠用的三大原因
退休收入減少、生活支出持續、退休年限拉長,可能形成哪些財務缺口?了解影響退休生活品質的關鍵因素,及早發現潛在風險。
重點二、醫療與長照支出,如何影響退休金?
退休後除了日常生活費,還需要考慮醫療、慢性疾病與長期照護等潛在支出。如何提早納入規劃,避免突發的大額支出打亂原有安排?
重點三、讓退休金持續發揮作用,打造穩定現金流
退休後,如何整合退休金、存款與現有資產,安排生活所需的資金?認識退休收入、資產運用與支出管理的重要觀念。
重點四、從現在開始,建立自己的退休財務藍圖
退休準備沒有單一標準答案。從生活目標、財務現況到風險管理,逐步釐清自己需要準備多少、有哪些缺口,以及接下來可以採取哪些行動。
參加講座,你將更清楚掌握 :
● 如何估算退休後的生活費需求。
● 為什麼退休規劃不能忽略醫療與長照支出。退休金、現有資產與每月現金流之間的關係。
● 如何從目前的財務狀況出發,找出適合自己的退休準備方向。
不必等到所有條件都準備好了才開始,也不必因為不知道需要多少錢而遲遲沒有行動。
先看清楚現況,才能知道下一步該怎麼走。
適合對象
1. 50歲以上,開始思考退休生活。
2. 已退休,正在使用退休金生活。
3. 擔心自己或另一半未來的醫療支出。
4. 有存款、投資或保險,但不知道如何整體安排。
5. 希望提前做好重大醫療支出的財務準備。
講座資訊
時間 :
►115/11/21(六) ,下午 : 14:00~16:00 (13:45報到)
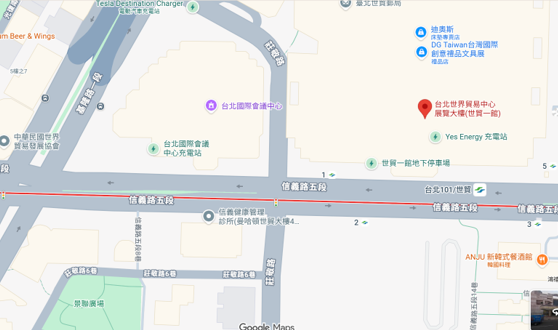
地點 : 【世貿一館 ( 2B21、2B22室 )】
台北市信義路五段5號2樓。
主辦單位 :
采鋐照護伴隨居家長照機構。
協辦單位 :
富又康顧問有限公司。
*本講座採小班制。主辦單位保有最終開課與否之權利。
費用 : 0元。(公益講座)
※ 限額25人,歡迎提早報名。為自己的退休金,多準備一道防線。
講師介紹
CFP®國際認證理財規劃顧問 林靖傑(鋼鐵紳士)
相關經歷 :
富又康顧問有限公司 規劃顧問
遠東銀行信託守護人管家執行單位
金融研訓院金融教育講師
《好險有錢》網站 作者
安南醫院病友活動講師
退休的安心,從今天的準備開始。
我們無法預測未來會活到幾歲,也無法預知醫療與照護需求何時出現。但我們可以提早盤點資產、估算支出,讓每一筆辛苦累積的退休金,都能更有方向地運用。
退休不是人生的終點,而是重新安排生活、實現理想、守護財務自主的重要階段。別等到退休後才開始計算錢夠不夠用。現在就開始,為自己規劃一份更安心、更有選擇權的退休生活!
👉 立即報名,為自己的百歲人生,提早做好財務準備。
