
有房子、有存款,為什麼還是焦慮?一對夫妻的安養課:真正要守住的,不只是錢
2026-10-11 張藝馨 9


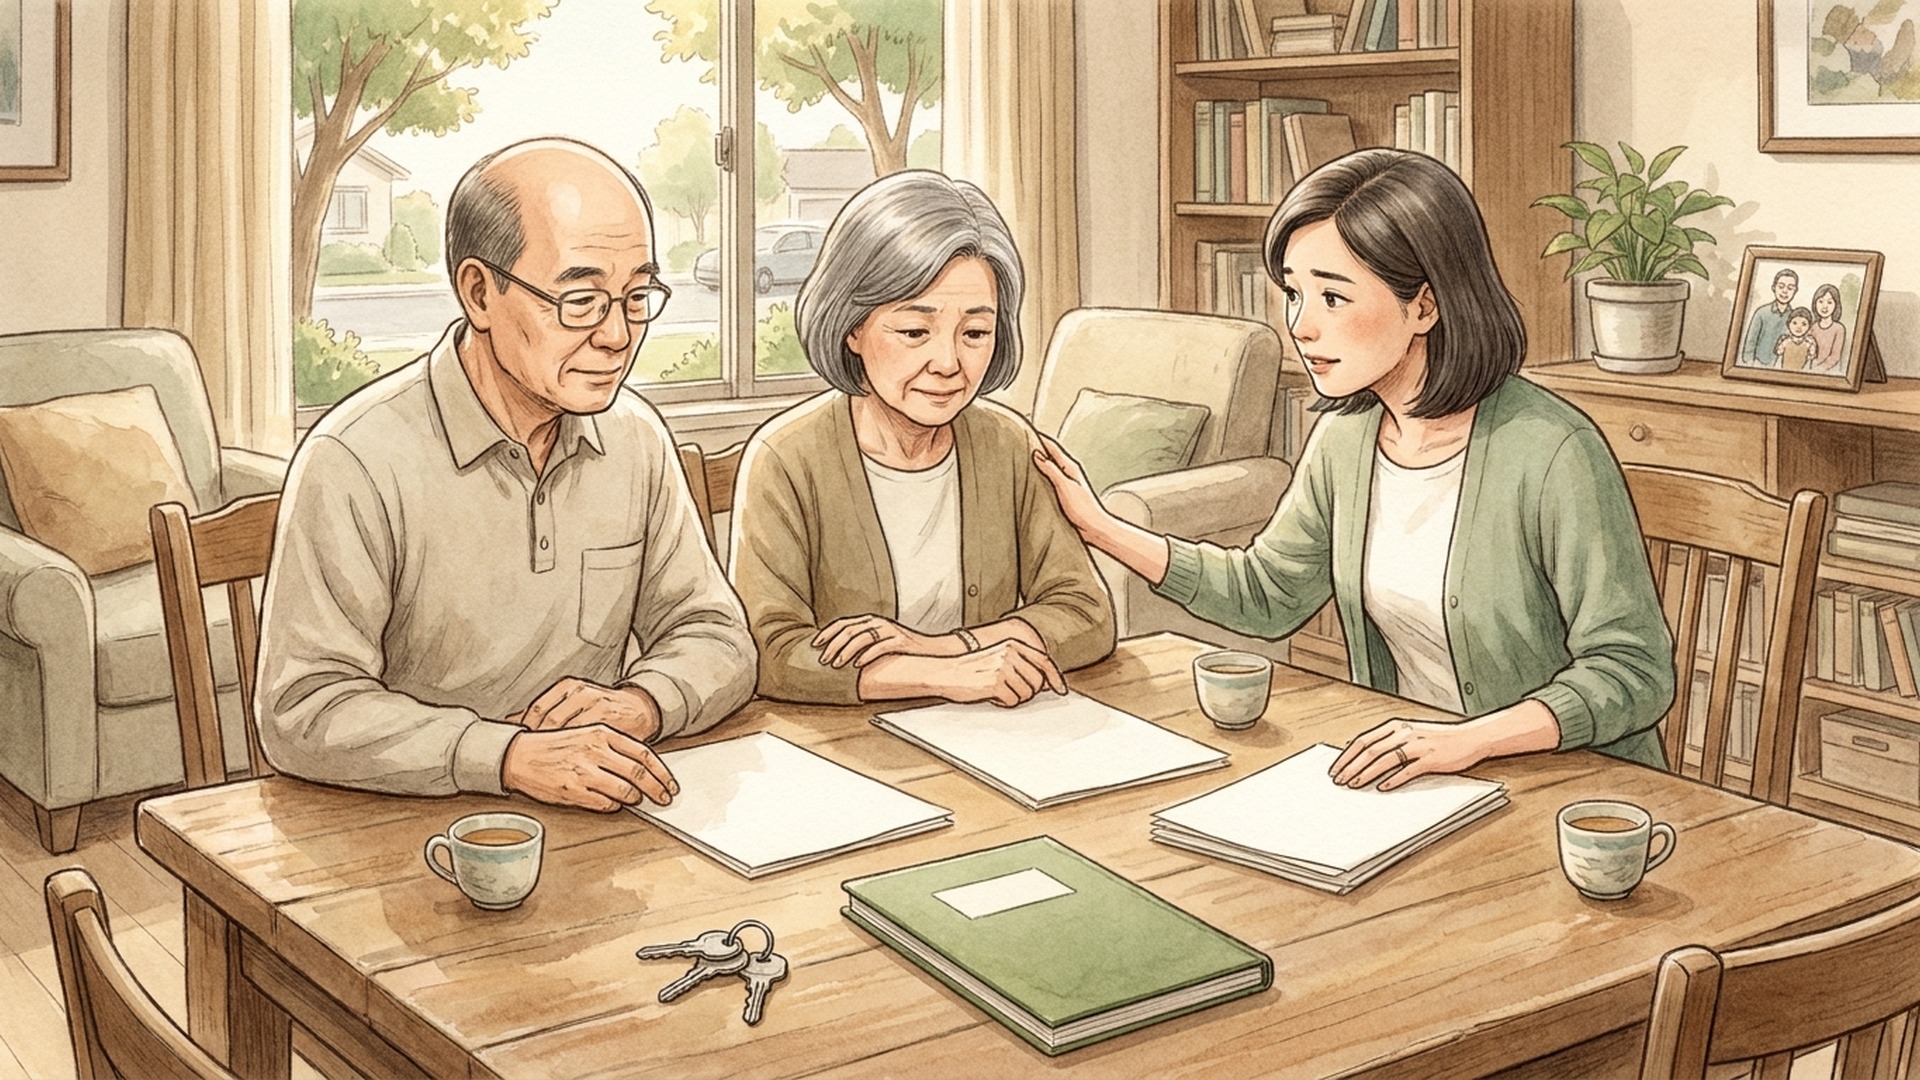
辛苦大半輩子累積房產與現金,為什麼真正面臨退休時,心裡卻反而更沒有底?這不是理財問題,而是全家人對老後未知的集體焦慮。
這是一對60多歲的退休夫妻,辛苦打拼一輩子,名下有房、有一定規模的金融資產。第一眼看過去,外人多半會覺得這是一個經濟無虞的標準幸福家庭。
然而,當我替他們進行詳細的財務盤點後,發現了這對夫妻的兩個隱形危機:
看似富足,卻有兩個隱形危機
1.「富資產、貧現金」的財務結構陷阱
他們高達近九成的資產全被「鎖」在自住房屋裡。房子很值錢,但真遇到重大疾病或長期照護時,也無法拆下一塊磚頭來付醫療費。
2.沉重的保費負擔
他們每年繳交的保費,高達家庭年收入的三分之一左右,嚴重壓縮了日常生活、未來醫療準備金與提升退休品質的現金流彈性。其中的保險,經審查後卻未必都在未來醫療支付的刀口上。
在盤點與規劃盤點與規劃之前,長輩心裡盤算的是 :「反正我們有房、有存款,以後真的需要錢,就把房子賣了或拿去抵押,再不然就是把錢留給孩子,孩子應該會照顧我們吧。」而身為長女的女兒,在面對父母含糊不明確的資產安排,心裡想的則是:「萬一父母把錢都先照顧了體弱的妹妹,如果未來長照開銷像滾雪球一樣的擴大,最後會不會全落在我一個人身上?」
同一個家庭,藏著不同的擔心
很多人以為,財務規劃只是在算數字、做試算表。但透過這個個案,我看到三個一般家庭最容易忽略的「盲區」:
1. 迷信不動產的價值
資產多不等於現金流是安全的,退休安養期在缺乏主動收入後,若又缺乏流動性的資產支應,在緊急時刻反而會變成壓力的來源。
2. 文件沒說清楚,信任就開始打折
家族中存在著過去留下的未明借貸關係,如果沒有在生前釐清,往往在長輩離世後演變成手足反目的導火線。
3. 把「愛」用在照顧落弱勢
母親想多照顧體弱的小女兒,大女兒擔心「未來的獨力照顧負擔」。兩個人出發點都是愛,卻因為「沒把話說清楚」而演變成劍拔弩張的家庭拉鋸。
|
家庭成員 |
心裡的想法 |
真正需要釐清的事 |
|
父母 |
「有房、有存款,需要 |
養老資金是否足夠? |
|
大女兒 |
「如果資源先給了體弱 |
父母照護費用的來源, |
|
母親對小女兒 |
「她比較弱勢, |
如何兼顧小女兒的需要 |
把焦慮變成安排三道安養防護網
針對她們的焦慮,我協助她們一步步落地執行了三道安養防護網:
第一道防線:活化資產,建立現金流
善用現有不動產的價值,透過合規的理財型房貸工具預先做好現金流準備,讓長輩在面臨突發醫療或長照需求時,不必被迫在慌亂中低價賣房或搬家。
第二道防線:設立安養信託,專款專用
將預備養老的資金交付信託,並由邏輯清晰的大女兒擔任信託監察人。這不只是防範失智後的資產遭詐騙或不當挪用,也確保每一分錢都實質用在父母的醫療與照護上,透過制度還給家人「清白與安心」。
第三道防線:意定監護與遺囑認證
趁長輩思慮清晰時,完成意定監護契約與自書遺囑公證。確保未來若喪失決策能力時,有最信任的人能第一時間接手醫療與財務決策,免去冗長痛苦的法院程序。
「我們努力累積財富,不只是為了讓資產表上的數字越來越漂亮;真正的目的,是希望人生走到後面,即使遇到生病、失能、老去與離別,依然能保有選擇的權利。」
理財不只是管好你的錢,更是把生活整理好,把心安頓好。
我是緹米,在「緹米的理財小宇宙」,我們一起找回老後的安穩與尊嚴。
一、本網站內所有資料之著作權、所有權與智慧財產權,包括內容、文字、圖片、聲音、影像、軟體等均為富又康所有或經各著作財產權人同意合法使用。
二、非經同意,禁止下載、複製、轉載等行為。
