
從單薪生活到兩人退休:安排好現金流,安心展開人生新階段
2026-10-11 劉兆安(大錢先生) 8


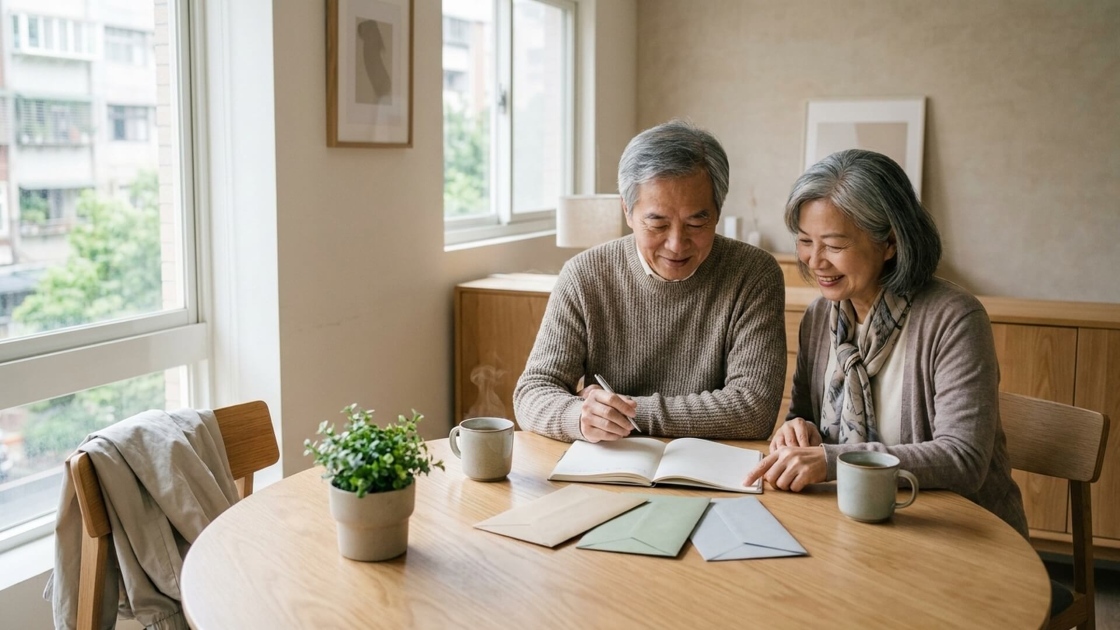
退休後的第一個月,志明和雅惠終於可以慢慢吃早餐。
「以後出去玩可以挑平日,不用跟大家擠了。」志明說。
「好啊,先找個地方住兩晚。」雅惠笑著說,「晚點一起算算,一個月生活費要留多少,剩下的再看怎麼安排。」
「好,我把存摺拿出來,你看一下平常家裡都花哪些錢。」
過去,志明上班,雅惠照顧家庭。薪水每個月進來,家裡的開銷就照著安排。現在退休了,兩人有了更多時間,也準備替生活費找一個新的安排方式。
志明與雅惠是虛構人物,故事用來說明退休後怎麼安排生活費,並非真實個案。
退休後,除了知道存了多少錢,也要想好每個月的生活費從哪裡來。吃飯、繳帳單的錢安排好了,出去走走,心裡也比較踏實。
所謂「現金流」,說白了,就是錢什麼時候進來、什麼時候要花出去。先一起算清楚,再把生活費和臨時要用的錢準備好,之後隔一陣子看看,有沒有需要調整的地方。
一、先算一算:每個月有多少錢進來,要花多少?
吃完早餐,兩人把存摺、保單和帳單放到桌上,拿了一張紙,開始整理接下來一年的開銷。
「每個月吃飯、水電,這些我知道。」雅惠說,「保費和稅也要寫,還有那台冷氣,用這麼久了,可能得換。」
志明則把退休後能領的錢列出來。一筆一筆確認:什麼時候開始領?每次多少?有沒有還沒辦好的申請?
雅惠過去雖然沒有固定薪水,也要查清楚自己有哪些退休給付可以領。兩個人的資料都整理好,才知道家裡真正有哪些收入。
租金、股息和基金配息也可以列上去,但另外做個記號:這些金額可能會變。房子不一定一直租得出去,配息也不一定每次都一樣。還要扣掉稅、修繕或其他必要費用,才是實際能用的錢。
一次領到的退休金,則另外記在存款或資產那一欄。這筆錢可以慢慢拿來用,但不會每年重新領一次。
至於花費,先分成三種就好:
- 平常一定要花的:吃飯、水電、住屋、看醫生、保費,還有沒繳完的貸款。
- 可以商量怎麼花的:旅行、聚餐、買東西。
- 不是每月都有,但要先留錢的:稅、修繕、換家電等較大的開銷。
像一年繳一次的保費,可以每月先留一些,但也要寫下哪個月繳、要繳多少。留錢是準備,繳費才是真正花出去,同一筆費用不要算兩次。
最後再看看,哪些錢現在就能拿來用,哪些得等定存到期,或賣掉投資才拿得到。
有房子、有投資,和手上有錢可以繳帳單,是兩回事。把這件事分清楚,生活費就比較好安排。
二、再看一看:差的錢,要從哪裡補?
志明看著整理好的表格:「這個月要繳保費,花得比較多。是不是先留一筆在帳戶裡就好?」
「對,先看是這個月剛好多,還是每個月都需要再拿一些錢出來。」雅惠說。
這兩種情況,安排方式不一樣。
如果一整年的收入夠用,只是某個月費用特別多,或退休給付還沒開始領,就先準備這段時間需要的錢,不一定要靠投資多賺一點。
如果每年都要從存款或投資拿錢補生活費,也很正常。辛苦存下來的退休金,本來就是為了退休生活準備的。重要的是,一年拿多少,往後還能用多久。
可以這樣算:
一年一定要花的錢,減掉一年比較固定、扣完稅後能用的收入,就是還要另外準備的差額。
如果有剩餘,再看看能安排多少旅行或其他花費;如果有差額,就寫下準備從哪筆存款或投資補上。旅行和其他較大的支出,也要另外算進完整預算。
不過,今年夠用,不代表往後每年都一樣。東西可能變貴,退休生活可能比原先想得長,投資也有漲有跌。要知道錢能不能用得長久,還得把未來每年的收入、花費和剩下的資產一起估算,必要時請專業人士協助。
雅惠又問:「那如果哪一年配息少了呢?」
這也是可以先想好的事。如果少了配息或租金,吃飯、繳帳單的錢會不夠,就要先留一筆能接上的資金。
兩人也可以多聊兩件事:以後如果有人需要請人照顧,費用從哪裡出?如果其中一人先離世,另一人每個月還能領多少、需要花多少?相關給付要查清楚,不能直接認為收入都照舊,花費則少一半。
提前談好,不是要讓人擔心,而是讓兩個人知道,遇到變化時有哪些安排可以用。
三、安排好:每個月的生活費,固定放到哪裡?
算清楚之後,志明與雅惠決定留一個帳戶,專門用來付生活費。
退休給付進來,就放在這裡;需要從存款或投資補上的部分,也照事先談好的時間和金額轉進來。
「這樣我繳帳單就知道看哪個帳戶了。」雅惠說。
這有點像每個月固定領生活費。只是要記得,從自己的存款或投資轉進來的錢,不是多賺到的收入,而是在使用原本存下來的資產,仍然要看看一年用了多少。
接著,兩人把近期生活費、已知的大筆開銷,以及臨時需要用的備用金分開記。
「去玩的錢另外留,這筆就留著看醫生或家裡臨時要修東西。」雅惠說。
同一筆錢,不要一邊算旅行費,一邊又當作醫療備用金。
近期要花的錢,可以放在容易領出來、金額比較不會大起大落的地方。這樣臨時要用時,就比較不用趕著賣投資。要留多少,則看家裡每月收入、接下來的帳單、健康情況,以及還有哪些錢可以用。
兩人也要先說好,每隔多久把生活費轉進來、從哪筆錢拿,這次轉的錢要夠用到下一次。至於幾年後才會用到的錢,就再想想怎麼存、怎麼投資:既要留意會不會虧損,也要想到以後東西可能更貴,這筆錢還得陪兩個人過很長一段日子。
如果算完發現,每年拿出的錢比長期計畫能負擔的多,就一起商量:旅行改短一點,還是晚一點去?幫孩子的錢留多少?有沒有適合的兼職,或其他可行的資產安排?每個選擇都要看看代價,以及兩人是否願意。
安排預算,不是什麼都不能花,而是先照顧好日常生活,再把錢留給兩個人真正想做的事。
需要的醫療與保障,調整前要先弄清楚,別只為了省錢就取消。也不必因為生活費有差額,就急著找高配息商品。配息多,不代表賺得多,有些配息可能來自本金,還是要看看風險、費用,以及投資本身剩下多少價值。
四、隔一陣子聊聊:現在這樣花,還合適嗎?
幾個月後,雅惠翻著紀錄說:「最近平日出去玩了幾趟,交通費比以前多一些。」
「那下次一起算進去,不然每次都漏掉。」志明說。
剛退休時,有些花費跟原先想的不一樣,很正常。先記下來,再照實際情況調整。
兩人約好,每個月看看錢有沒有進來、帳單繳了沒、帳戶還剩多少;剛退休這段時間,每季一起看看花費跟原先估的差多少;每年再完整算一次,確認一年拿了多少退休資金,往後的安排是否要改。
不必每次都算得很複雜,先問三件事:
- 下次補生活費之前,帳戶裡的錢夠不夠繳帳單?
- 這次多花的錢,是偶爾一次,還是以後每月都會花?
- 最近是不是常常比原先說好的,多拿一些存款或投資出來用?
如果錢不夠,就找出原因;如果以後每月都要多花,就重新調整預算,別一直從備用金裡拿。
遇到退休給付改變、房子暫時租不出去,或需要多留醫療、照護費時,也可以馬上一起重算,不必等到年底。投資跌得比較多時,先看看近期生活費是否已準備好,再檢查往後怎麼拿錢,不用一著急就全部賣掉。
一張表記住:算清楚、找來源、先準備、常聊聊
退休後的生活費怎麼安排,可以先記住這四件事:
| 記住這件事 | 兩個人一起問問 | 怎麼安排 | 小提醒 |
|---|---|---|---|
| 算清楚 | 每月有多少錢進來 ,要花多少? |
把兩人的收入、日 常開銷和一年才繳 一次的費用列出來 ,也記下入帳與付 款時間。 |
有資產,不等於現 在就有現金可以用。 |
| 找來源 | 生活費差的部分, 從哪裡拿? |
分清楚是某個月花 得多,還是每年都 要補;寫下準備從 哪筆存款或投資拿 錢。 |
退休金可以拿來用 ,但要算一年拿多 少、往後能用多久。 |
| 先準備 | 日常、旅行和臨時 要用的錢,都留好 了嗎? |
固定把生活費放進 指定帳戶;近期開 銷與備用金分開留 ,也約好何時補錢。 |
同一筆錢別算兩次 ;近期要用的錢, 放在好領、波動小 的地方。 |
| 常聊聊 | 現在這樣花, 還合適嗎? |
每月看帳單與餘額 ,退休初期每季對 照花費,每年重算 長期安排;有大變 化就提早討論。 |
今年夠用,不代表 往後都夠;收入或 花費變了,計畫也 跟著調整。 |
先把日常生活安排好,再一起決定想怎麼享受退休。
結語:生活費有安排,想做的事也能慢慢實現
後來,兩人選了一個平日,訂好住宿,準備出門走走。
「帳單的錢留好了?」志明問。
「留好了,這趟就照我們說好的花。」雅惠說。
他們沒有把所有事情都算得十全十美,只是比較清楚:平常花什麼、錢從哪裡來,以及有變化時要怎麼一起調整。
從一份薪水養家,到兩個人一起退休,可以慢慢找出適合自己的過法。先把日常生活安排好,再為旅行、興趣和陪伴留一點空間。
不用上班之後,日子可以慢一點。生活費想清楚了,兩個人想做的事,也就能一步一步安排。
一、本網站內所有資料之著作權、所有權與智慧財產權,包括內容、文字、圖片、聲音、影像、軟體等均為富又康所有或經各著作財產權人同意合法使用。
二、非經同意,禁止下載、複製、轉載等行為。
