
投資規劃的價值怎麼看?從目標、績效到財務安排,檢視 3 件事
2026-10-25 劉兆安(大錢先生) 13


「請顧問做投資規劃,到底幫了我多少?」
這個問題,不能只看帳戶今天是賺是賠。投資結果會受到市場、存錢多少,以及投入或提領時間等因素影響。想知道顧問實際幫上什麼忙,可以從三件事來看:目標有沒有往前、投資組合表現如何、整體財務安排有沒有改善。
先看目標有沒有往前
先看您離自己的理財目標還有多遠。
進度會受到市場報酬、儲蓄和支出影響;顧問的配置建議與規劃,也可能改變前進的速度。市場短期上下,不該直接拿來獎勵或責怪顧問。顧問更重要的責任,是及早發現計畫是否偏離,必要時陪您調整方向。
這時可以看「金額加權報酬率」(MWRR),也就是用內部報酬率(IRR)計算。它會把每筆資金投入或提領的金額與時間都算進去,比較接近您實際經歷的報酬。
把 MWRR 和「達成目標所需要的報酬率」放在一起看,才能知道目前的進度是否跟得上計畫。
再看投資組合表現如何
只知道目標有沒有達成,還不夠。
如果遇上多頭行情,很多投資組合都可能上漲;即使標的選得不理想,也可能被市場的好表現掩蓋。因此,還要把投資組合和事先約定、適合這項配置的投資基準(benchmark)比較,並把費用納入考量。
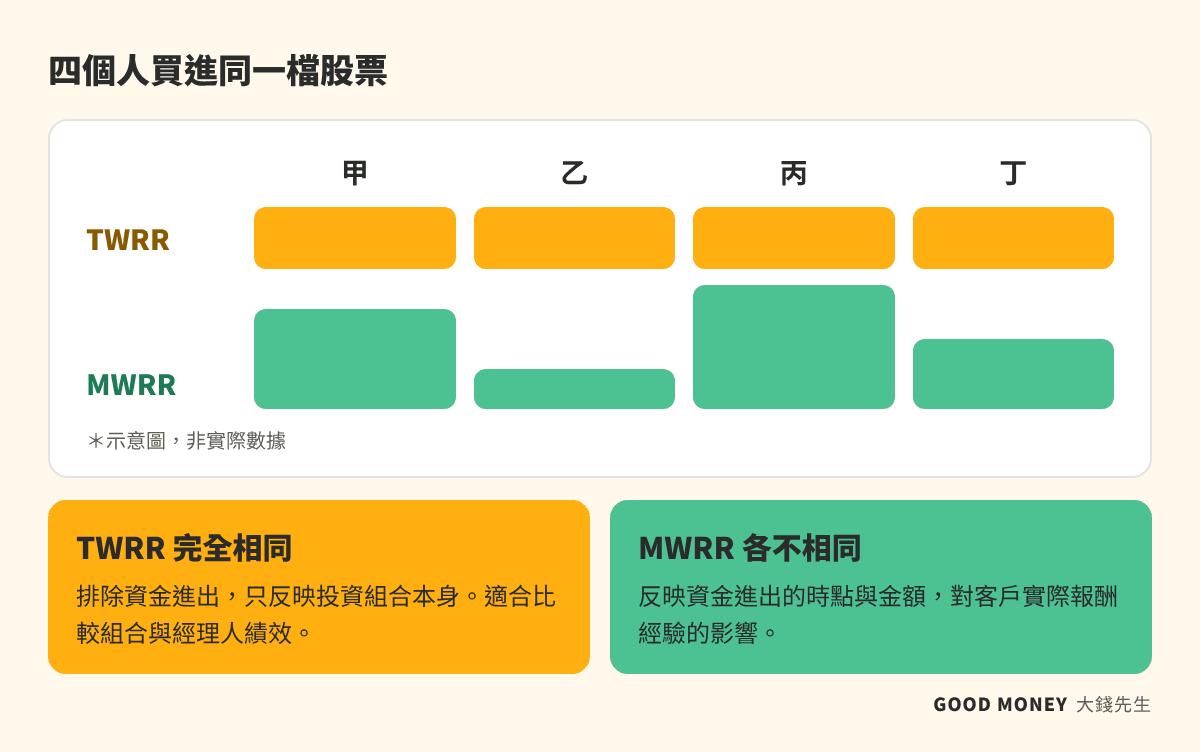
比較投資組合本身的表現,可以看「時間加權報酬率」(TWRR)。它排除外部資金投入或提領的影響,較適合拿來比較投資組合或投資經理人的表現。
舉例來說,四個人買進同一檔股票,投資期間相同,TWRR 可能一樣。但如果投入的時間和金額不同,最後各自實際經歷的 MWRR 就可能不一樣。
所以,MWRR 和 TWRR 不是誰比較好,而是在回答不同問題:MWRR 看您實際經歷了什麼;TWRR 看投資組合本身表現如何。
看整體財務安排有沒有改善
顧問的工作,不只有規劃投資標的。
現金流、儲蓄、稅務、保障、退休提領和財富傳承,都是整體財務規劃的一部分。可以每年回頭檢視:哪些事情因為顧問的協助,變得更清楚、更有安排?哪些計畫已經完成?還有哪些需要調整?
這些成果不一定能用一個報酬率說完。把每年的目標、討論、決定和執行結果記錄下來,反而更能看見顧問陪伴帶來的改變。
檢視這三件事
- 目標進度:您離理財目標還有多遠?
- 投資表現:投資組合和原先約定的基準相比,表現如何?
- 財務安排:現金流、退休和保障等安排,有沒有更完整?
如果金融機構網站只呈現未實現損益,可能沒有納入已實現損益,也沒有完整反映資金投入時間的影響。因此,網站上的數字不一定等於您實際經歷的投資報酬;看數字前,先確認它採用的計算方式。
顧問的價值,不只在帳戶今天是紅是綠,也在於陪您看清目標、檢視投資,並讓整體財務安排更踏實。顧問不能替市場保證報酬,但可以陪您定期檢查方向,偏離時及早調整。
一、本網站內所有資料之著作權、所有權與智慧財產權,包括內容、文字、圖片、聲音、影像、軟體等均為富又康所有或經各著作財產權人同意合法使用。
二、非經同意,禁止下載、複製、轉載等行為。
